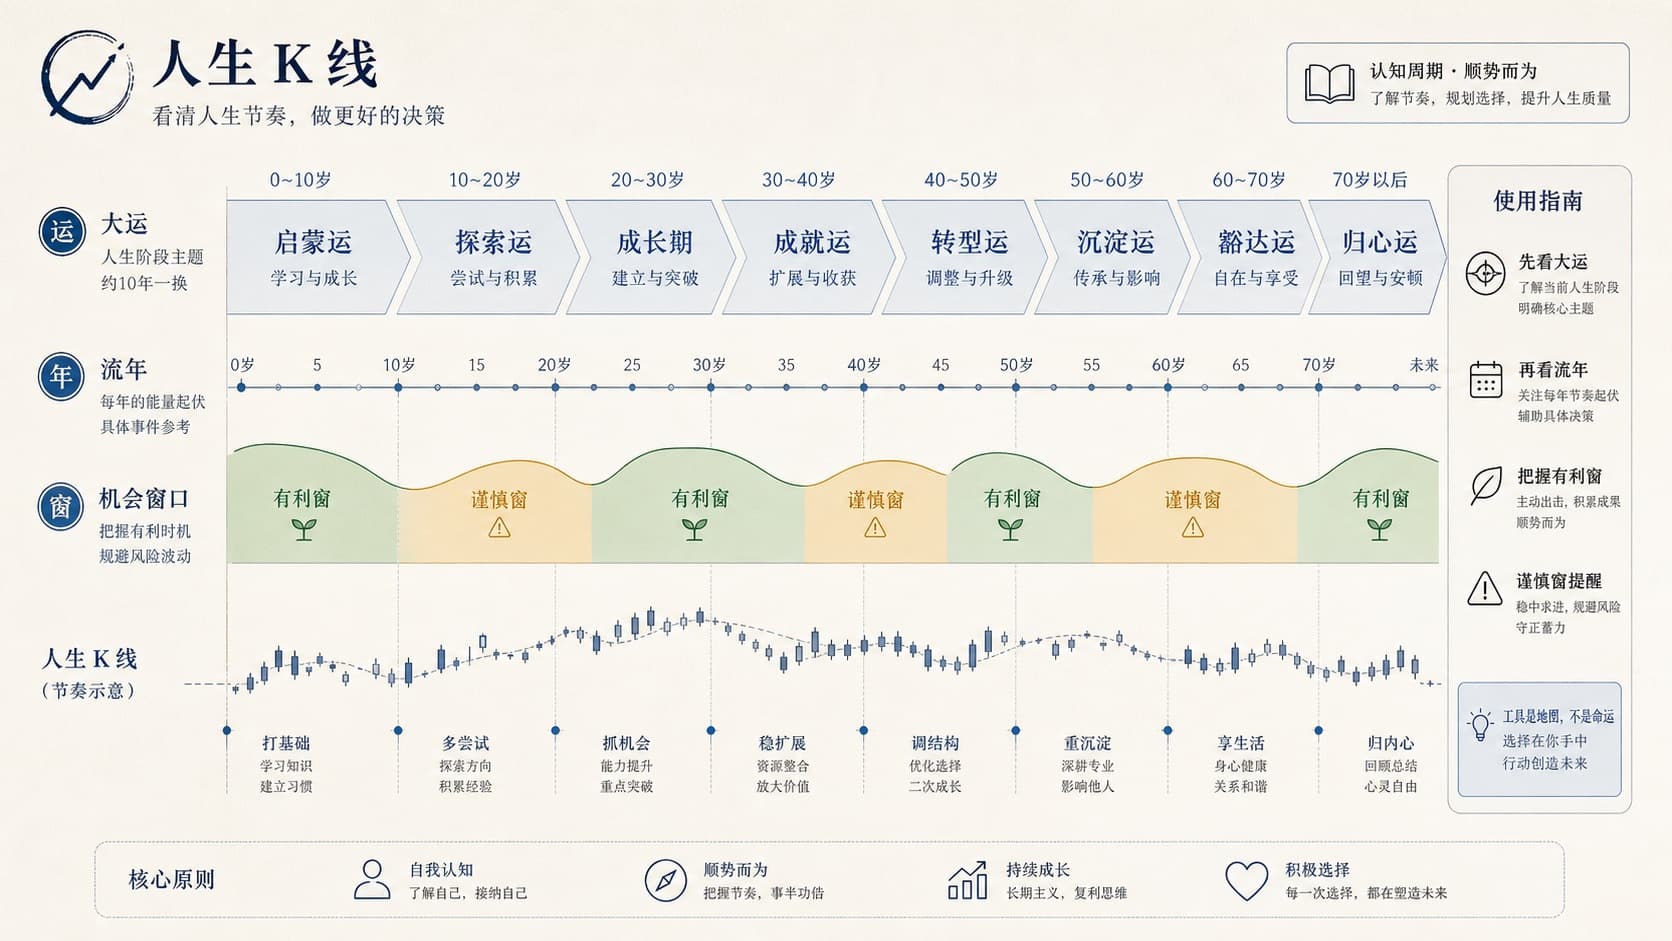
大运与流年窗口:把抽象判断拆成可看见的结构关系。
案主背景
小张今年二十四岁,是典型的一代海外开拓青年。他在一家跨国公司的亚太区总部任职,负责当地市场的商务拓展与团队管理。过去两年里,他在异国他乡的日子过得颇为顺遂,凭借出色的业务能力迅速获得了团队认可,甚至被猎头相中,有机会跳槽至国内更大的互联网平台。
然而,随着国内经济环境的微妙变化以及家庭因素的压力,小张内心产生了强烈的动摇。一边是海外平台提供的舒适环境和海外晋升通道,另一边是祖国发展的巨大机遇和家人的期盼。他犹豫不决,既担心错失国内升迁的良机,又害怕回国后水土不服或遭遇职场排挤,最终陷入了进退两难的困境,急需一个明确的判断标准来决定未来三年的职业走向。
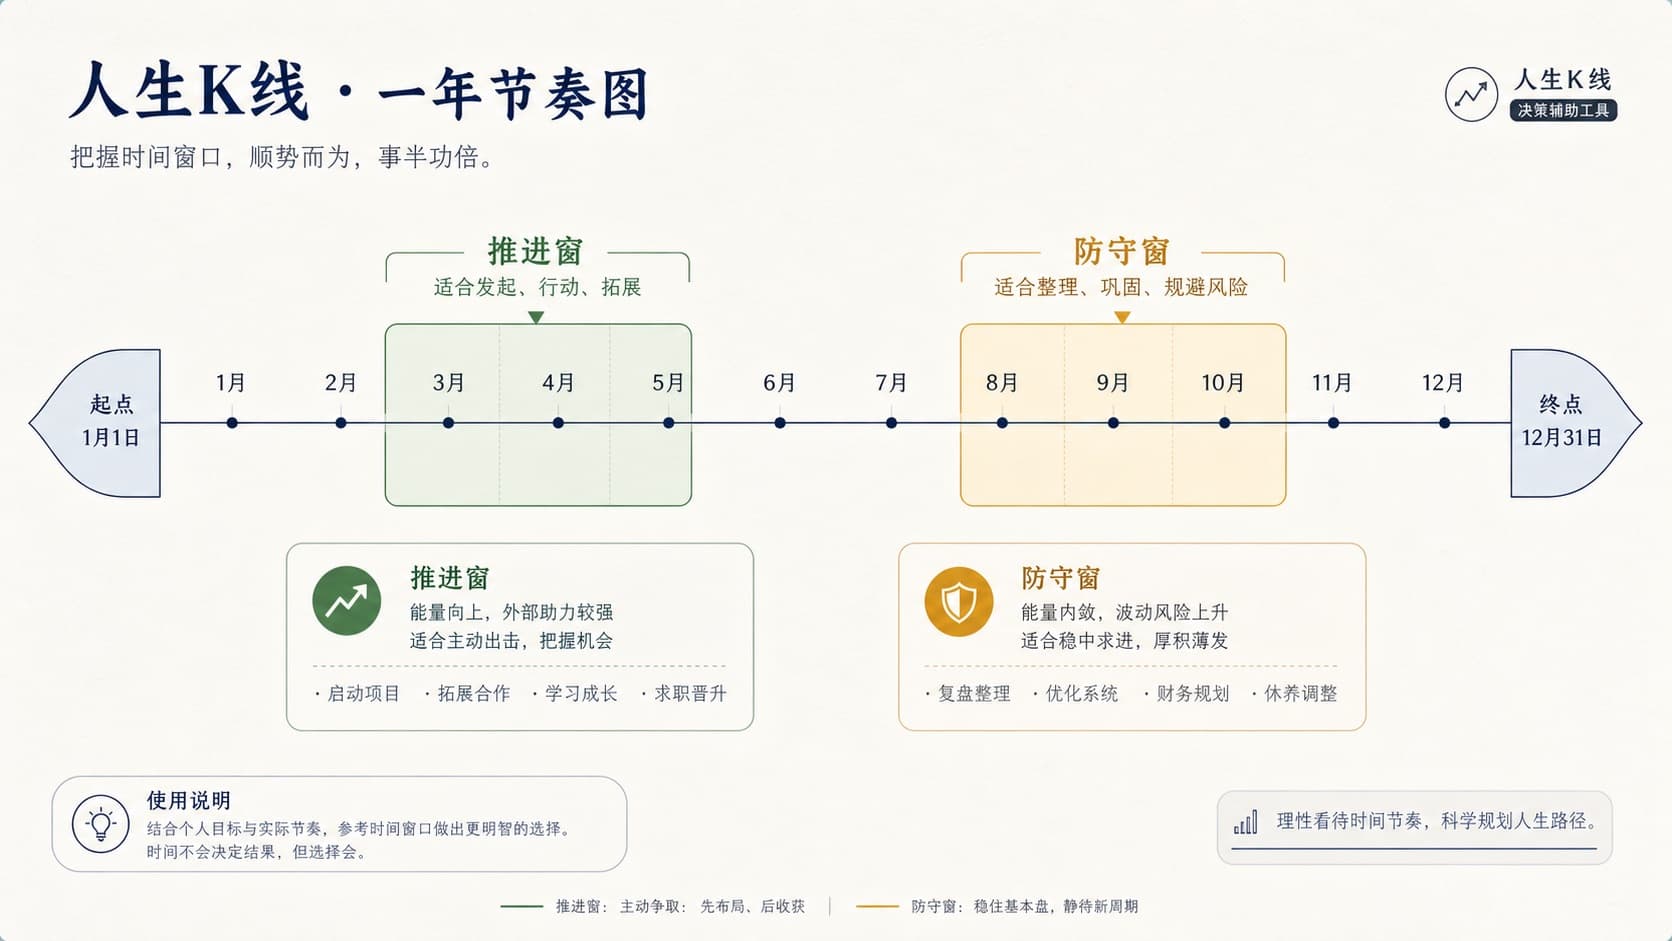
流年主窗口怎么用:把抽象判断拆成可看见的结构关系。
命盘结构判读
从命盘结构来看,小张生于壬午年、癸丑月、癸未日、庚申时,日主为癸水,生于丑月冻土当令,虽坐未土偏印库,时支申金长生,但天干透出癸水比肩帮身,月干癸水亦透,整体呈现偏旺之象。此造格局为比肩格,日主自身能量充沛,具备较强的竞争意识和行动力。对于比肩格而言,最忌金水相生,因金生水会进一步助长比肩的争抢特性,导致内耗与竞争加剧;而最喜火土来制。
当前他行乙卯大运,正值十八至二十七岁阶段,乙木正官透干,卯木七杀为根,土金皆藏于木中,整体运势平稳,属于宜守不宜攻的运程。在这段大运中,比肩的争抢之力被木气部分化解,不再那么激烈,适合在现有环境中沉淀积累,不宜进行激进的突变。然而,若能配合流年得助,则可在平稳中寻求突破。
目前正逢丙午流年,丙火正官透出,午火为日主癸水的强根,双土未午相引,火势旺盛。流年火势大起,正是用神土火发力之时,能够强力克制忌神金水,平衡命局。这意味着当下的外部环境对他最为有利,是检验能力和展示价值的良机,但需警惕火太旺而耗泄日主元气,不可过度张扬。
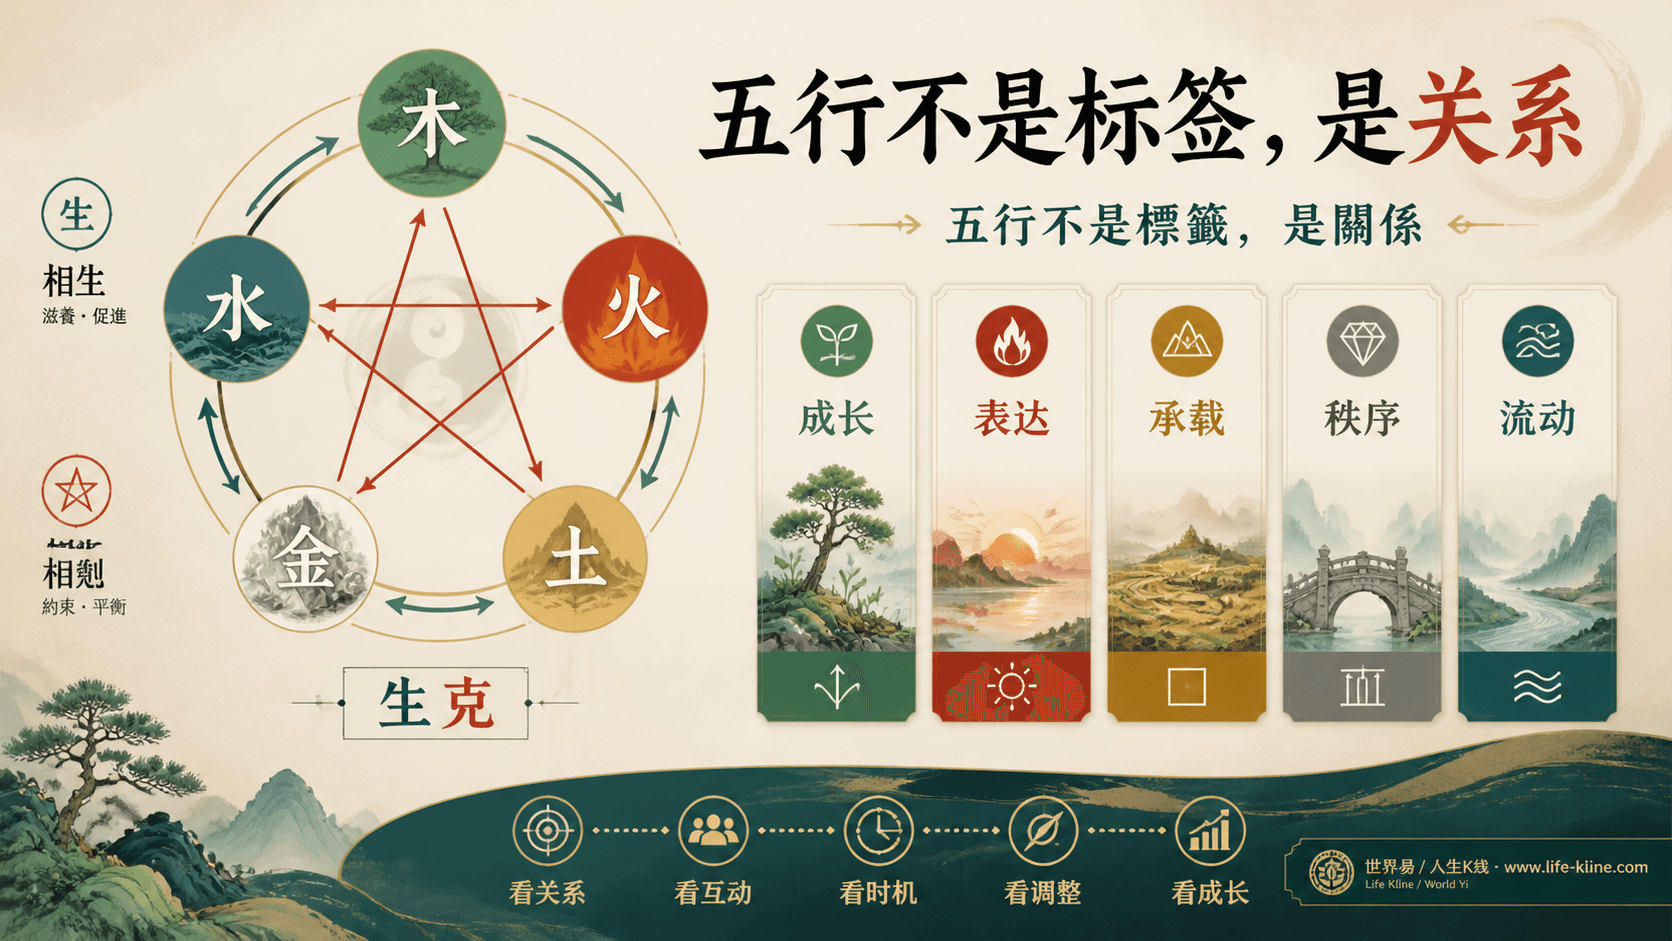
五行现代翻译图:把抽象判断拆成可看见的结构关系。
查看完整视觉解读 →聚焦问题的判断
针对小张‘何时出手’的聚焦问题,核心在于判断是继续留守海外还是果断回国。从命理逻辑推演,比肩格忌金,金代表西方、西方方位及西方事物,也对应着远离本土的漂泊感。当前流年丙火为忌神,火旺会克制金,从而缓解了对比肩格的负面影响,但这并非理想的‘成事’运程。理想的成事运程需要土来制金、火来暖局。
目前的丙午流年虽然火旺,但本质上是火在制金,虽然平衡了金水,但火本身也耗泄了癸水日主的元气,且缺乏强力的土来承载。这意味着现在回国虽然有机会,但根基未稳,容易遭遇‘水土不服’或流程繁琐等阻力。真正的出手窗口,必须等待大运流转或流年配合,使得土的力量彻底显现,从而有效制约忌神金,同时温暖命局。
具体来看,接下来的丙申、丁酉年虽仍见金气,但申酉皆为金,反而加剧了比肩格的忌神压力,此时回国易有竞争或小人干扰。唯有待乙卯大运结束,进入下一个丙辰、丁巳、戊午或己未等土火旺相的大运,才是最佳时机。特别是当下流年丙火之后,若逢土旺之年,如己未、庚申之后接的土运,才是彻底制金成事的时刻。因此,现在的决策不应仓促,而应利用乙卯大运的平稳期,在现有岗位上打磨细节,积蓄力量。

大运流年时间轴:把抽象判断拆成可看见的结构关系。
查看完整视觉解读 →推荐动作与时间节点
基于上述判断,给小张的具体建议是:在未来三年乙卯大运的尾声,即接下来的两年内,暂不主动提出回国申请,而是将重心放在海外业务的深耕与业绩的突破上。利用丙午流年火旺的契机,主动争取核心项目,积累足够的业绩数据和行业声誉,让自身价值在‘火’的照耀下充分显现。这段时间的‘守’,是为了在大运平稳中减少变动带来的风险,同时为未来迎接更旺的土运做准备。
具体的出手时间节点应锁定在流年土气渐旺之时。观察流年与月令丑土的互动,待进入己未、戊申或己未等土旺的年份时(具体需结合精确岁数推算,大致在明年下半年或后年),土能克制金气,平衡命局,此时再考虑回国发展最为稳妥。若必须现在做决定,建议设定一个‘观察期’,即在职一年,若发现国内目标公司能解决其实际困难,且自身业绩达到新高度,再启动回国程序,否则继续留外。
复盘与提醒
此案例中常见的命理陷阱在于混淆‘平衡’与‘顺遂’。丙午流年虽然用神得力,看似平衡,但火过旺则耗身,并非纯粹的‘顺遂’运。许多人在火旺之年急于行动,结果因能量耗散过快而半途而废。小张需注意,命理上的‘出手’不仅看年份,更看自身状态,若感觉精力透支、思虑过重,则不宜贸然转战,应顺势而为,静待土气生发。
此外,比肩格之人易有‘争财’或‘争名’的心态,若回国后遇到国内激烈的职场竞争,切记不可硬碰硬,而应发挥己未日主偏印的特性,以智取胜,靠专业壁垒而非人际争夺。若大运再行至金水旺相之时,则需格外谨慎,那时宜静不宜动,做好防守。最终,命理只是提供趋势参考,真正的决策仍需结合现实利弊综合考量,不可迷信。
本文含 4 张图解(封面/结构/时位/行动或风险)。图解用于建立判断框架,不构成宿命结论; 个人决策请结合测算报告与工具验证。